Pour contrôler un remboursement après les soins, il faut rapprocher le montant payé, la base de remboursement, le taux appliqué, la somme calculée par l’Assurance Maladie, les retenues éventuelles, le montant réellement versé puis le remboursement de la complémentaire avec la ligne correspondante du tableau de garanties.
Un virement inférieur au montant théorique ne révèle pas nécessairement une erreur. Une participation forfaitaire ou une franchise peut être déduite du paiement, y compris lorsqu’elle se rapporte à une dépense antérieure dans certaines situations de tiers payant. Le détail du décompte permet d’identifier ces retenues avant d’attribuer l’écart à l’Assurance Maladie ou à la mutuelle.
Les remboursements des 27 derniers mois sont consultables dans le compte ameli, notamment dans la rubrique « Frais de santé ». Le relevé annuel de prestations donne une vue consolidée des remboursements de l’année précédente, mais il ne remplace pas le décompte détaillé lorsqu’il s’agit de refaire le calcul d’une opération précise.
Où trouver son décompte Assurance Maladie après un remboursement ?
Depuis le compte ameli, l’assuré peut consulter ses remboursements et télécharger les relevés disponibles. Les relevés mensuels peuvent être retrouvés sur les 27 derniers mois et sont accessibles après le paiement enregistré par l’Assurance Maladie.
En l’absence de compte ameli, les relevés peuvent être adressés par courrier selon les modalités prévues par l’Assurance Maladie. Il ne faut donc pas considérer qu’un document papier est systématiquement envoyé après chaque remboursement à tous les assurés.
Décompte détaillé et relevé annuel : quelle différence ?
Le décompte ou le détail du remboursement permet d’examiner une opération précise : acte, base, taux, retenues et somme versée. Le relevé annuel présente au contraire une vue globale des prestations et paiements de l’année précédente, classés par catégories de soins. Pour contrôler un remboursement particulier, c’est le détail de l’opération qui doit être utilisé en priorité.
Quelles lignes du décompte faut-il vérifier pour refaire le calcul ?
La présentation peut varier selon le relevé ou le type de prestation. L’objectif n’est donc pas de rechercher un ordre de colonnes universel, mais de rapprocher les informations nécessaires au calcul lorsqu’elles apparaissent : libellé du soin, montant payé, base de remboursement, taux, remboursement calculé, retenues et montant réellement versé.
Décompte Assurance Maladie : méthode de vérification ligne par ligne
| Élément |
Valeur à relever |
Calcul ou contrôle |
Écart possible |
| Montant payé |
Prix facturé pour le soin |
Le comparer à la BRSS sans les confondre |
Le prix payé peut être supérieur à la base de remboursement |
| BRSS |
Base de remboursement indiquée |
Vérifier qu’elle correspond à la prestation |
La BRSS n’est pas nécessairement égale au prix facturé |
| Taux |
Pourcentage appliqué par l’Assurance Maladie |
Appliquer le taux à la base concernée lorsque cette méthode s’applique |
Le taux peut dépendre du soin et de la situation de l’assuré |
| Remboursement brut |
Montant calculé avant retenues |
Comparer avec BRSS × taux lorsque cette formule est applicable |
Des règles particulières peuvent modifier le calcul |
| Participation ou franchise |
Retenue figurant sur le relevé |
La distinguer du remboursement brut |
Elle peut réduire le virement reçu |
| Versement Assurance Maladie |
Somme effectivement payée |
Rapprocher remboursement calculé et retenues |
Une retenue antérieure peut parfois être récupérée sur ce paiement |
| Garantie mutuelle |
Ligne correspondante du tableau de garanties |
Identifier l’unité : % BRSS, forfait, frais réels ou plafond |
Une mauvaise ligne de garantie fausse le contrôle |
| Remboursement complémentaire |
Somme réellement versée par la mutuelle |
Comparer avec la limite prévue au contrat |
Plafond, justificatif ou règle contractuelle peuvent modifier le montant |
| Reste final |
Dépense restant supportée après remboursements |
Comparer le prix payé aux prises en charge réellement obtenues |
Une retenue ou un dépassement peut subsister |
Comment vérifier le remboursement versé par l’Assurance Maladie ?
Pour les prestations calculées selon une base et un taux, la formule pédagogique est :
Remboursement brut théorique = base de remboursement × taux applicable.
Lorsqu’une participation ou une franchise est prélevée sur ce paiement :
Montant effectivement versé = remboursement calculé – retenues applicables.
Cette formule ne suffit pas à décrire tous les soins. Le calcul concret peut varier selon la prestation, le parcours de soins, la situation de l’assuré et les règles propres à l’acte. Pour un cas réel, il est donc utile de vérifier un remboursement de consultation en 2026 avec les bases et règles correspondant effectivement au soin concerné.
Exemple fictif pour refaire le calcul
Prenons uniquement pour l’exercice un montant payé de 60 €, une base fictive de 40 € et un taux fictif de 70 %. Le remboursement brut théorique est :
40 € × 70 % = 28 €.
Si le relevé comporte dans cet exemple pédagogique une retenue de 2 €, le versement net illustratif devient :
28 € – 2 € = 26 €.
La base de 40 € et le taux de 70 % sont ici des hypothèses pédagogiques. Ils ne doivent pas être interprétés comme le barème réglementaire d’une consultation ou d’un acte réel.
Pourquoi une participation forfaitaire ou une franchise peut-elle réduire le virement reçu ?
Au 27 septembre 2026, la participation forfaitaire est de 2 € pour les actes auxquels elle s’applique, notamment certaines consultations ou actes réalisés par un médecin, les examens radiologiques et les analyses de biologie médicale, sous réserve des exemptions prévues.
Les franchises médicales sont actuellement de 1 € par boîte ou conditionnement de médicament, 1 € par acte paramédical et 4 € par transport sanitaire concerné, sous réserve là encore des règles et exemptions applicables.
À la date de cette fiche, le plafond annuel de la participation forfaitaire et celui des franchises médicales restent fixés à 50 € jusqu’au 30 septembre 2026 inclus. Le décret n° 2026-858 du 11 septembre 2026 porte ces plafonds annuels à 70 € à compter du 1er octobre 2026. Les montants unitaires de 2 €, 1 €, 1 € et 4 € ne sont pas modifiés par cette évolution.
Pour la participation forfaitaire de 2 €, la limite peut atteindre 8 € par jour pour un même professionnel dans les situations prévues. Il ne faut pas confondre cette limite journalière avec le plafond annuel.
Ces retenues peuvent expliquer qu’un remboursement théorique et le virement réellement reçu soient différents. En cas de tiers payant, certaines sommes dues peuvent aussi être récupérées sur un remboursement ultérieur, ce qui impose de lire précisément la date et la nature de la retenue figurant sur le relevé.
Dans le cadre des contrats responsables, les participations forfaitaires et franchises concernées restent à la charge de l’assuré. Elles ne doivent donc pas être interprétées comme une erreur de calcul de la complémentaire.
Comment vérifier le remboursement versé ensuite par la mutuelle ?
Une fois la part Assurance Maladie contrôlée, il faut retrouver la prestation dans le tableau de garanties de la complémentaire, puis identifier l’unité utilisée : pourcentage de BRSS, forfait en euros, frais réels dans les limites prévues, plafond ou autre modalité contractuelle.
Il faut ensuite rapprocher cette garantie du décompte : remboursement du régime obligatoire, dépense engagée, éventuelles retenues et montant réellement versé par la mutuelle. La complémentaire ne rembourse pas automatiquement tout ce qui reste après l’Assurance Maladie.
Par exemple, avec une dépense fictive de 150 €, une BRSS fictive de 50 €, un versement Assurance Maladie de 33 € figurant sur le décompte et une garantie fictive de 200 % BRSS régime obligatoire inclus, la limite globale théorique correspondant au taux est :
50 € × 200 % = 100 €.
Il serait cependant incorrect de conclure automatiquement que la mutuelle doit verser 100 € – 33 € = 67 €. Le contrat doit préciser quelle part du régime obligatoire doit être déduite du niveau de garantie. Selon sa rédaction, le calcul peut se référer à une part théorique avant certaines retenues plutôt qu’au montant net effectivement viré.
La vérification doit donc suivre la définition contractuelle exacte de la garantie. Cette précaution reste importante lorsqu’on veut comparer les mutuelles santé senior en 2026 : un même pourcentage affiché peut être interprété différemment si les limites ou la rédaction de la garantie ne sont pas identiques.
Télétransmission NOEMIE : faut-il envoyer le décompte à sa mutuelle ?
Lorsque la connexion de télétransmission entre l’Assurance Maladie et l’organisme complémentaire est active, les informations de remboursement peuvent être transmises directement à la mutuelle. L’assuré peut vérifier dans son compte ameli si son organisme complémentaire est bien connecté.
La télétransmission n’est cependant pas active dans toutes les situations. En cas d’absence de connexion, de changement d’organisme ou de blocage, la complémentaire peut demander le décompte Assurance Maladie ainsi qu’une facture acquittée ou d’autres justificatifs selon la prestation et le contrat.
Il est donc utile de comprendre le circuit entre Assurance Maladie, tiers payant et complémentaire, puis de vérifier le fonctionnement de la télétransmission NOEMIE lorsque le paiement complémentaire n’apparaît pas après le remboursement obligatoire.
Cette vérification est aussi pertinente pour comparer les mutuelles entreprise en 2026, car la fluidité de la transmission administrative ne doit pas être confondue avec le niveau des garanties lui-même.
Pourquoi le remboursement mutuelle peut-il être différent du montant attendu ?
Plusieurs causes peuvent expliquer un écart sans qu’il s’agisse nécessairement d’une erreur : mauvaise ligne du tableau utilisée, unité de garantie mal interprétée, BRSS différente du prix payé, part Assurance Maladie déjà incluse dans le taux, plafond déjà consommé, nombre maximal d’actes atteint, justificatif manquant, prestation hors garantie, transmission incomplète ou remboursement encore en cours de traitement.
Un dépassement d’honoraires non couvert ou seulement partiellement pris en charge peut également laisser un reste supérieur à celui anticipé. De même, une participation forfaitaire ou une franchise prélevée par l’Assurance Maladie ne doit pas être attribuée à tort à un mauvais calcul de la mutuelle.
La même méthode s’applique pour comparer les mutuelles santé TNS en 2026 : le contrôle doit partir de la dépense et du décompte réels, puis revenir au libellé précis de la garantie utilisée.
Que faire si le décompte et le remboursement ne correspondent pas ?
En cas d’écart, il est utile de procéder dans l’ordre suivant :
- vérifier l’acte, la date et le bénéficiaire concernés ;
- contrôler le montant payé, la BRSS, le taux et les éventuelles retenues ;
- rapprocher ces données du paiement Assurance Maladie réellement reçu ;
- identifier la ligne exacte du tableau de garanties de la complémentaire ;
- vérifier l’état de la télétransmission ;
- comparer le paiement de la mutuelle au calcul autorisé par la garantie ;
- conserver le décompte, la facture et les autres justificatifs utiles ;
- contacter l’organisme concerné si l’écart reste inexpliqué.
Si l’écart porte sur la base de remboursement, le taux appliqué ou une retenue figurant sur le décompte Assurance Maladie, la caisse d’Assurance Maladie est l’interlocuteur à contacter. Si le désaccord concerne l’application de la garantie complémentaire, il faut interroger la mutuelle ou l’assureur en fournissant les éléments nécessaires au contrôle.
Cette démarche permet surtout d’identifier l’origine de l’écart. Elle ne garantit pas qu’une réclamation donnera lieu à une régularisation ou à un remboursement supplémentaire.

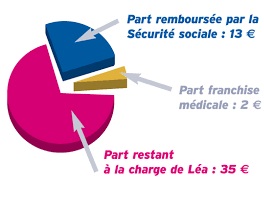 Principes et modalités de la franchise médicale
 Essentiels sur l'orthodontie : soins, remboursements et critères de patientèle
 Sélectionner une mutuelle santé abordable pour une couverture efficace
 Groupe MACSF : SGAM et organisation mutualiste des sociétés dédiées aux professionnels de santé
 Mutuelle santé à Lille : profils, garanties et repères de santé locaux