
Comprendre les garanties essentielles de votre complémentaire santé
Choisissez les garanties essentielles de votre complémentaire santé : niveaux BR, hospitalisation, optique, dentaire, audiologie, plafonds, carences et services à adapter selon vos dépenses, besoins, budget et priorités réelles personnelles.
Voir plus
100 % Santé optique : remboursement des lunettes, classe A et reste à charge
Le 100 % Santé optique couvre les lunettes de classe A sans reste à charge sous conditions, distingue la classe B et précise remboursement, panachage, renouvellement et devis avant achat.
Voir plus
Achats santé en ligne : quels produits sont remboursés et sous quelles conditions ?
Achats santé en ligne : vérifiez remboursement, prescription, professionnel, justificatifs, 100 % Santé, LPP, téléconsultation et garanties de complémentaire avant de payer pour limiter le reste à charge et les refus éventuels.
Voir plus
Maladie chronique de l’intestin : quelle prise en charge et quelle mutuelle choisir ?
Maladies chroniques de l’intestin : distinguer Crohn, RCH, maladie cœliaque et SII, comprendre l’ALD, les restes à charge et les garanties utiles d’une mutuelle santé selon les besoins du patient concerné.
Voir plus
Mutuelle grossesse : quelles garanties choisir pour limiter le reste à charge ?
Mutuelle grossesse : comparez les dépassements d’honoraires, la chambre particulière, les délais de carence et les garanties utiles pour limiter le reste à charge malgré la prise en charge maternité prévue.
Voir plus
Myopie : symptômes, causes, évolution, correction et traitements
La myopie brouille la vision de loin et peut progresser chez l’enfant. Lunettes, lentilles et traitements de freination corrigent ou ralentissent son évolution ; certains adultes peuvent envisager une chirurgie réfractive.
Voir plus
Hospitalisation et mutuelle : quels frais restent à charge et comment vérifier ses garanties ?
Après une hospitalisation, des frais peuvent rester à charge : forfait hospitalier, honoraires, chambre particulière. Vérifiez les plafonds, les pourcentages BR, les durées et les garanties hospitalières de votre mutuelle santé.
Voir plus
Résilier sa mutuelle santé : quand, comment et sous quel délai ?
Résilier sa mutuelle santé nécessite de vérifier ancienneté, contrat, procédure et délai. Après un an, certains contrats sont résiliables à tout moment, sans frais ni pénalité, selon contrat.
Voir plus
Bonus fidélité d’une mutuelle santé : faut-il rester ou changer de contrat ?
Bonus fidélité, cotisation, garanties utilisées et ancienneté doivent être comparés pour mesurer l’intérêt économique réel de rester ou changer de mutuelle, sans présumer qu’un nouveau contrat sera forcément moins cher.
Voir plus
Mutuelle familiale : quels avantages, économies et limites pour le foyer ?
La mutuelle familiale centralise la couverture du foyer et peut réduire certains coûts, mais son intérêt dépend des besoins, garanties, ayants droit, plafonds et restes à charge de chaque bénéficiaire.
Voir plus
Comment choisir une mutuelle familiale adaptée aux besoins et au budget du foyer ?
Choisissez une mutuelle familiale selon les besoins de chaque membre, les contrats disponibles, la situation des enfants et le budget du foyer, en comparant garanties, coûts et évolutions de couverture.
Voir plus
Comment optimiser sa couverture santé sans payer sa mutuelle plus cher ?
Audit des remboursements, priorisation des garanties et réduction du reste à charge permettent d’optimiser sa couverture santé à budget constant avant toute hausse éventuelle de la cotisation de mutuelle santé.
Voir plus
IVG : quelle prise en charge par l’Assurance Maladie et quel rôle pour la mutuelle ?
IVG prise en charge à 100 % par l’Assurance Maladie avec tiers payant : la mutuelle intervient rarement, sauf pour certains frais ou soins éventuellement hors du dispositif de remboursement.
Voir plus
Remboursement de l’ostéopathie par la mutuelle : forfaits, plafonds et reste à charge
L’ostéopathie n’est pas remboursée par la Sécurité sociale, mais certaines mutuelles proposent un forfait annuel variable. Le remboursement dépend du contrat, du praticien consulté et du profil de l’assuré.
Voir plus
Mutuelle santé à couverture complète : quelles garanties choisir sans surpayer ?
Une mutuelle complète combine garanties utiles, plafonds adaptés et maîtrise du coût afin de réduire les principaux restes à charge sans multiplier les options peu pertinentes pour votre profil réel.
Voir plus
Mutuelle familiale : quels avantages, limites et critères pour bien choisir ?
La mutuelle familiale peut simplifier la couverture du foyer et réduire certains coûts, mais son intérêt dépend des besoins de chacun, des remboursements, des plafonds et du prix global annuel.
Voir plus
Comment optimiser sa couverture santé et choisir les bonnes garanties ?
Optimiser sa couverture santé consiste à repérer les dépenses mal remboursées, prioriser les garanties utiles, réduire le reste à charge et adapter son contrat aux besoins réels sans protections inutiles.
Voir plus
Modifier les garanties de sa mutuelle santé : quand et comment changer de niveau de couverture ?
Modifier les garanties de sa mutuelle santé dépend du contrat : vérifiez les conditions, la date d’effet, le coût, les délais d’attente et la différence avec un changement de mutuelle.
Voir plus
Mutuelle santé pour célibataire : quelles garanties choisir quand on est seul ?
Mutuelle santé pour célibataire : vérifiez votre couverture actuelle, ciblez hospitalisation, spécialistes, optique et dentaire, comparez le reste à charge, les services utiles et votre éventuelle éligibilité à la Complémentaire Santé Solidaire .
Voir plus
Mutuelle cure thermale : quelles garanties choisir pour réduire les frais restant à charge ?
Pour une cure thermale, comparez surveillance médicale, forfait thermal, transport, hébergement, compléments tarifaires, forfaits contractuels, plafonds et justificatifs afin d’anticiper précisément le remboursement et le reste à charge final estimé.
Voir plus- Vous aimeriez aussi
-
 Mutuelle santé à Reims : quels critères privilégier selon votre situation ?
-
 Ticket modérateur : quelle part reste à payer et comment la mutuelle intervient-elle ?
-
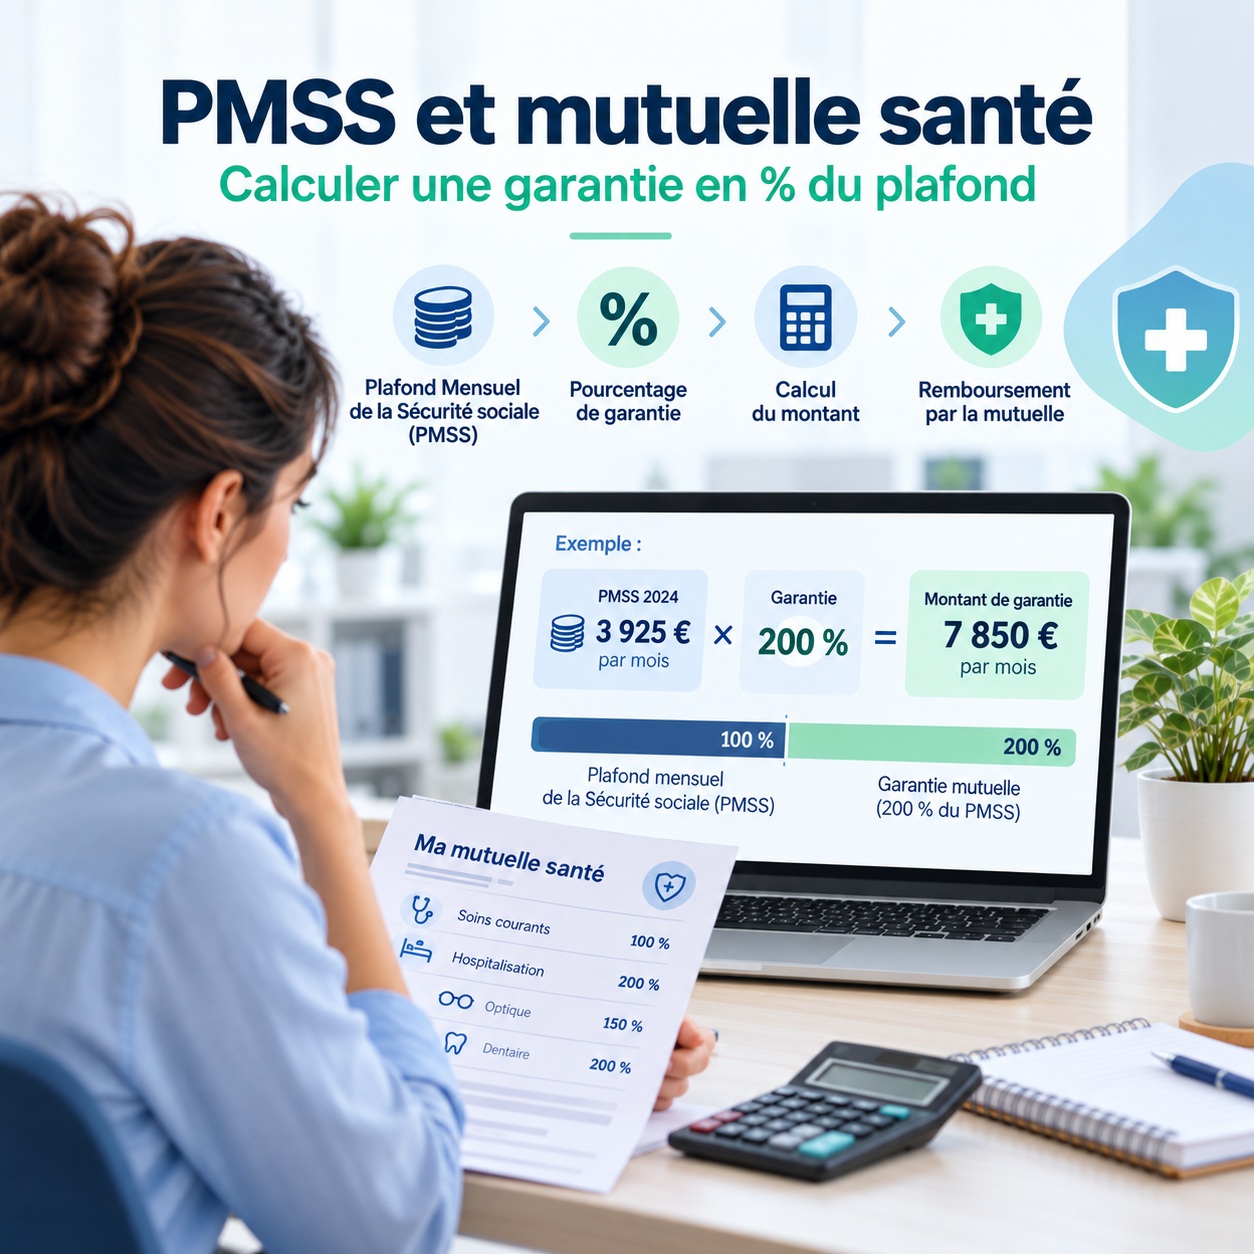 PMSS et mutuelle santé : comment calculer une garantie exprimée en pourcentage du plafond ?
-
 Comparaison des offres pour une mutuelle moins chère (low cost)
-
 Médecin traitant : à quoi sert-il et quel impact sur vos remboursements ?