Pour comparer une garantie en euros et une garantie exprimée en pourcentage de BRSS, il faut d’abord ramener les deux garanties en euros sur exactement la même dépense. Comparer directement « 200 € » et « 200 % BRSS » n’a pas de sens : le forfait est déjà exprimé en monnaie, tandis que le pourcentage doit être appliqué à la base de remboursement correspondant à l’acte, et non au prix réellement facturé.
Prenons un exemple pédagogique fictif : avec une BRSS hypothétique de 100 €, une garantie de 150 % BRSS représente une limite totale théorique de 150 € lorsque le contrat exprime le taux régime obligatoire inclus. Un forfait de 120 € représente pour sa part une enveloppe maximale de 120 € selon son unité contractuelle. Dans cet exemple, 150 % BRSS correspond à 150 € uniquement parce que la BRSS fictive retenue est de 100 €. Cette équivalence ne peut pas être généralisée à d’autres actes.
La comparaison réelle nécessite ensuite de connaître le prix facturé, la BRSS applicable, le remboursement du régime obligatoire et le libellé exact du contrat. Les remboursements de frais de santé restent par ailleurs soumis au principe indemnitaire : ils ne peuvent pas conduire à indemniser au-delà des frais restant effectivement à la charge de l’assuré après les autres remboursements auxquels il a droit.
Forfait en euros et % BRSS : quelle différence entre ces deux garanties ?
Un forfait en euros indique directement un montant monétaire, mais il faut conserver son unité complète. Une garantie de 200 €/an n’a pas la même portée qu’une garantie de 200 €/acte. Selon les contrats, un forfait peut notamment être exprimé par acte, par séance, par jour, par équipement, par bénéficiaire ou sur une période donnée.
Une garantie exprimée en % BRSS fonctionne différemment. Le taux est appliqué à la base de remboursement correspondant à l’acte. Il ne s’applique pas au montant réellement facturé. Ainsi, 200 % BRSS ne signifie ni 200 € ni 200 % du prix payé.
Il serait donc incorrect de calculer une garantie de 200 % BRSS sur une facture de 250 € en faisant « 250 € × 200 % = 500 € ». La première étape consiste à identifier la BRSS applicable à l’acte, puis à appliquer le taux contractuel à cette base.
Il faut aussi vérifier la rédaction du contrat. Dans de nombreux tableaux de garanties, un niveau tel que 200 % BRSS représente une limite globale intégrant la part du régime obligatoire. Cette convention ne doit toutefois pas être supposée dans tous les contrats : le libellé peut prévoir une autre méthode de calcul.
Comment convertir un pourcentage de BRSS en euros pour le comparer à un forfait ?
La première conversion consiste à appliquer le taux contractuel à la BRSS :
Limite correspondant au taux = BRSS × pourcentage de garantie / 100.
Cette opération fournit une valeur monétaire de référence, mais elle ne détermine pas nécessairement à elle seule le montant versé par la complémentaire. Il faut notamment vérifier si le taux affiché inclut ou non le remboursement du régime obligatoire.
Lorsque le contrat indique un taux global régime obligatoire inclus, la méthode pédagogique est la suivante :
Intervention complémentaire théorique = limite totale correspondant au % BRSS – remboursement du régime obligatoire.
Ce résultat reste limité aux frais éligibles restant réellement à la charge de l’assuré et aux autres conditions prévues par le contrat. Si le contrat indique au contraire que la garantie complémentaire s’ajoute à la prise en charge du régime obligatoire, il ne faut pas soustraire automatiquement celle-ci.
Pour effectuer ce calcul sur un soin réel, il faut donc commencer par vérifier la base de remboursement applicable aux soins concernés.
Exemple fictif de conversion d’une garantie à 200 % BRSS
Considérons uniquement pour l’exercice les données fictives suivantes : dépense de 220 €, BRSS de 100 €, remboursement du régime obligatoire de 70 € et garantie de 200 % BRSS régime obligatoire inclus.
La limite totale théorique est de 100 € × 200 / 100 = 200 €. Dans l’hypothèse retenue, la part du régime obligatoire est de 70 €. L’intervention complémentaire théorique maximale est donc de 200 € – 70 € = 130 €.
Le remboursement total théorique atteint ainsi 200 €, laissant 20 € sur une dépense de 220 €, hors sommes éventuellement non remboursables et sous réserve des règles du contrat. La BRSS de 100 € et la part obligatoire de 70 € sont ici de simples hypothèses pédagogiques et ne correspondent pas au barème réglementaire d’un acte réel.
Comment comparer un forfait en euros et un % BRSS sur la même dépense ?
La comparaison peut être organisée en cinq étapes :
- relever le prix réellement facturé ;
- identifier la BRSS de l’acte ;
- identifier le remboursement du régime obligatoire retenu pour cet acte ;
- convertir le pourcentage BRSS en euros selon le mode de calcul du contrat ;
- calculer séparément le remboursement potentiel du forfait et celui du % BRSS, puis comparer les deux restes à charge.
Les deux garanties doivent impérativement être comparées sur la même dépense. Comparer un forfait utilisé pour un soin à une garantie en % BRSS appliquée à un autre acte produirait un résultat sans valeur.
Exemple fictif : 200 % BRSS contre 120 €/acte
Reprenons une dépense fictive de 220 €, une BRSS fictive de 100 € et une prise en charge du régime obligatoire de 70 €. La garantie A prévoit 200 % BRSS, régime obligatoire inclus. La garantie B prévoit un forfait complémentaire de 120 €/acte, s’ajoutant dans cet exemple au remboursement du régime obligatoire.
| Donnée |
Garantie en % BRSS |
Forfait en euros |
| Prix facturé |
220 € |
220 € |
| BRSS fictive |
100 € |
100 € |
| Remboursement du régime obligatoire retenu pour l’exercice |
70 € |
70 € |
| Garantie |
200 % BRSS régime obligatoire inclus |
Forfait complémentaire de 120 €/acte, s’ajoutant dans cet exemple au remboursement du régime obligatoire |
| Limite totale liée à la garantie |
200 € |
120 € de forfait complémentaire maximal |
| Remboursement complémentaire théorique |
130 € |
120 € |
| Remboursement total théorique |
200 € |
190 € |
| Reste théorique sur 220 € |
20 € |
30 € |
Exemple pédagogique fictif : ces données servent uniquement à illustrer la méthode. Le résultat réel dépend de la BRSS applicable, de la prise en charge du régime obligatoire, du libellé du contrat et des frais concernés.
Dans cet exemple seulement et à conditions identiques, la garantie à 200 % BRSS réduit davantage le reste à charge que le forfait complémentaire de 120 €/acte. Cette conclusion ne peut pas être généralisée.
Le résultat peut-il s’inverser ?
Oui. Prenons une seconde situation fictive : dépense de 160 €, BRSS de 50 €, remboursement obligatoire retenu pour l’exercice de 35 €, garantie A à 200 % BRSS régime obligatoire inclus et garantie B sous la forme d’un forfait complémentaire de 100 €/acte, s’ajoutant dans cet exemple au remboursement du régime obligatoire.
Pour la garantie A, la limite totale est de 50 € × 2 = 100 €. Après déduction des 35 € du régime obligatoire dans l’hypothèse contractuelle retenue, l’intervention complémentaire théorique est de 65 €. Le remboursement total atteint alors 100 € et le reste théorique est de 60 €.
Pour la garantie B, 125 € restent à couvrir après les 35 € du régime obligatoire. Le forfait complémentaire peut intervenir à hauteur de 100 € dans cet exercice, laissant un reste théorique de 25 €.
Dans ce second exemple, le forfait réduit davantage le reste à charge. L’écart s’explique notamment par une BRSS relativement faible par rapport au prix facturé. Plus l’écart entre la BRSS et le prix réel est important, plus un pourcentage apparemment élevé peut laisser subsister un reste à charge significatif. Cela ne signifie toutefois pas qu’un forfait est systématiquement plus favorable.
Comment calculer le point d’équivalence entre un forfait en euros et un % BRSS ?
Il est possible de calculer un point d’équivalence entre un forfait et une garantie en % BRSS. Lorsque le pourcentage correspond à une limite totale intégrant le régime obligatoire, le remboursement complémentaire potentiel lié au taux peut être représenté par la formule :
Remboursement complémentaire potentiel = (BRSS × taux / 100) – remboursement du régime obligatoire.
Pour trouver le point auquel le forfait et le pourcentage produisent la même capacité complémentaire, on recherche le niveau pour lequel :
Forfait en euros = remboursement complémentaire potentiel du % BRSS.
Exemple fictif : BRSS = 100 €, remboursement du régime obligatoire = 70 € et forfait = 130 €/acte. Pour qu’une garantie en % BRSS produise également une capacité complémentaire de 130 €, sa limite totale doit atteindre 200 € :
(130 € + 70 €) / 100 € × 100 = 200 % BRSS.
Dans cet exemple théorique, un forfait de 130 €/acte et une garantie de 200 % BRSS régime obligatoire inclus procurent donc la même capacité complémentaire de 130 €, avant application des autres limites et conditions.
Cette équivalence change dès que la BRSS ou la part du régime obligatoire varie. Il n’existe donc aucune correspondance universelle du type « 100 € = 150 % BRSS ».
Dans quels cas le forfait en euros ou le % BRSS peut-il être plus avantageux ?
Une garantie exprimée en pourcentage de BRSS peut produire une capacité de remboursement importante lorsque la BRSS de l’acte et le niveau contractuel conduisent à une limite monétaire élevée. Inversement, lorsque la BRSS est faible par rapport au prix réellement facturé, un forfait suffisamment élevé peut parfois réduire davantage le reste à charge.
Un forfait peut également viser certaines prestations pour lesquelles l’Assurance Maladie intervient peu ou pas, mais uniquement lorsqu’une garantie spécifique est prévue au contrat. L’absence de prise en charge par le régime obligatoire ne signifie pas qu’une complémentaire intervient automatiquement.
Un chiffre numériquement plus élevé ne permet donc pas de désigner la garantie la plus favorable. 300 % n’est pas nécessairement supérieur à 250 € : les deux valeurs utilisent des unités différentes et doivent être converties avant toute conclusion.
Cette méthode de comparaison est particulièrement utile lorsqu’on souhaite comparer les mutuelles santé senior en 2026, car plusieurs postes importants peuvent utiliser des unités de remboursement différentes selon les contrats.
Elle s’applique également pour comparer les mutuelles santé TNS en 2026 : il faut ramener les garanties à des montants comparables pour les dépenses réellement pertinentes pour l’assuré.
Dans une couverture collective, il est tout aussi utile de comparer les mutuelles entreprise en 2026 en vérifiant poste par poste si la garantie est exprimée en euros, en pourcentage de BRSS ou selon une autre modalité.
Quels critères vérifier avant de choisir entre forfait en euros et % BRSS ?
Avant de comparer deux garanties, il faut contrôler plusieurs éléments : la BRSS de l’acte, le prix réellement facturé, le niveau du pourcentage, l’inclusion ou non du remboursement obligatoire dans le taux affiché, le montant du forfait, son unité, sa périodicité, les plafonds éventuels, le nombre d’actes ou d’équipements couverts, la dépense réellement engagée et le reste à charge prévisible.
La fréquence des soins compte également. Un forfait annuel apparemment élevé peut être consommé rapidement si plusieurs dépenses utilisent la même enveloppe. À l’inverse, un forfait par acte peut se renouveler selon des conditions différentes. Il faut donc vérifier les garanties et leurs limites contractuelles avant d’effectuer une comparaison.
La variabilité des dépenses constitue un autre critère essentiel. Une garantie favorable pour un acte donné ne donnera pas nécessairement le même résultat pour une autre prestation disposant d’une BRSS différente. La comparaison doit donc être réalisée poste par poste plutôt qu’en essayant de réduire tout le contrat à un seul niveau abstrait.
Pourquoi la fréquence et le plafond peuvent-ils changer le résultat ?
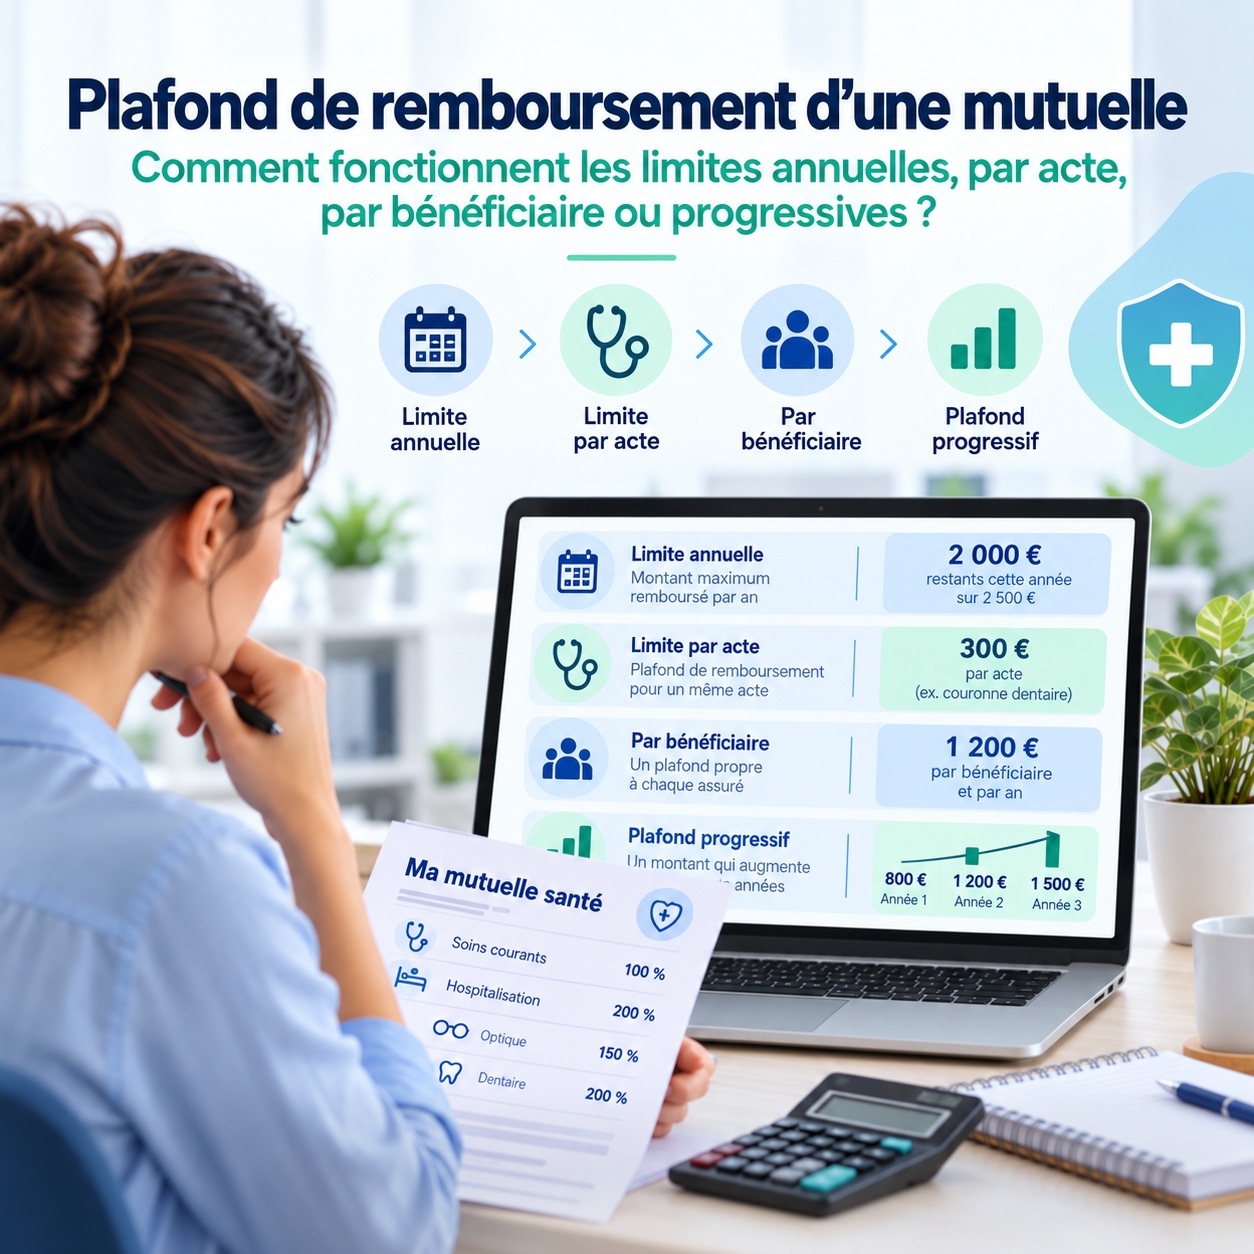
Un forfait de 300 €/an et un forfait de 300 €/acte n’ont pas la même portée. De même, une garantie exprimée en % BRSS peut être soumise à un plafond contractuel. Le montant ou le pourcentage visible ne doit donc jamais être isolé de ses limites d’utilisation.
Il ne faut pas non plus additionner automatiquement plusieurs mécanismes. Si un contrat mentionne par exemple « 200 % BRSS + 100 € », seule sa rédaction permet de savoir si les deux éléments sont cumulatifs, alternatifs ou intégrés.
Pourquoi faut-il calculer le reste à charge et pas seulement le remboursement ?
Deux garanties sont plus faciles à comparer lorsque l’on calcule le reste final supporté sur exactement la même dépense. Une différence de remboursement n’est réellement informative que lorsqu’elle est replacée face au prix facturé et aux autres prises en charge.
La méthode consiste donc à convertir les unités, appliquer les règles contractuelles, puis comparer les restes à charge obtenus. Cette approche permet de comparer une mutuelle selon ses besoins réels plutôt que de se fier uniquement au chiffre le plus élevé affiché dans un tableau.

 Hospitalisation en chambre particulière : les conditions de prise en charge
 Mutuelles dédiées pour les adeptes de la médecine douce
 Mutuelle santé à Brest : quels repères pour bien couvrir chaque profil ?
 Plafond de remboursement d’une mutuelle : comment fonctionnent les limites annuelles, par acte, par bénéficiaire ou progressives ?
 Les avantages d'une mutuelle santé