Une garantie de 5 % du PMSS en 2026 représente une valeur de référence de 200,25 € en métropole et en Outre-mer hors Mayotte : 4 005 € × 5 / 100 = 200,25 €. Cette conversion ne signifie toutefois pas que 200,25 € seront automatiquement remboursés. Il faut encore vérifier le poste concerné, la périodicité de la garantie, les éventuelles limites et les autres conditions prévues par le contrat.
La distinction essentielle est la suivante : % PMSS ≠ % BRSS. Lorsqu’une complémentaire utilise le PMSS dans son tableau de garanties, celui-ci constitue une référence monétaire contractuelle. La BRSS correspond, elle, à la base de remboursement utilisée pour de nombreux actes de santé. Une garantie exprimée en pourcentage du PMSS doit donc être convertie à partir de la valeur du PMSS correspondant à l’année de référence du contrat.
PMSS 2026 : quelle valeur utiliser pour calculer une garantie de mutuelle ?
Le PMSS est le plafond mensuel de la Sécurité sociale. Sa valeur est fixée pour chaque année. Pour 2026, le plafond mensuel est fixé à 4 005 € en métropole et en Outre-mer hors Mayotte. Le plafond annuel de la Sécurité sociale, ou PASS, s’élève pour sa part à 48 060 €.
Il faut conserver cette distinction lorsqu’un tableau de garanties mentionne un pourcentage du PMSS : un « 5 % PMSS » se calcule sur 4 005 € en 2026 dans ce périmètre géographique, et non sur le PASS de 48 060 €.
Le barème est différent à Mayotte, où le plafond mensuel 2026 est fixé à 3 022 €. Il serait donc incorrect de présenter 4 005 € comme le PMSS applicable indistinctement sur l’ensemble des territoires français.
Le plafond de la Sécurité sociale possède plusieurs usages. Dans cette fiche, seule son utilisation comme unité de référence lorsqu’un contrat de complémentaire santé l’emploie est prise en compte.
Comment calculer une garantie exprimée en pourcentage du PMSS ?
La conversion repose sur une formule simple :
Montant de référence de la garantie = PMSS applicable × taux contractuel / 100.
Pour un contrat fictif indiquant une garantie de 5 % PMSS, avec un PMSS 2026 de 4 005 €, le calcul est le suivant : 4 005 × 5 / 100 = 200,25 €. Le contrat fictif sert ici uniquement à montrer la méthode de conversion ; il ne correspond pas à un niveau de garantie standard du marché.
Conversion d’une garantie en % du PMSS en euros en 2026
| Garantie |
Calcul sur 4 005 € |
Montant de référence |
| 1 % PMSS |
4 005 × 1 / 100 |
40,05 € |
| 2 % PMSS |
4 005 × 2 / 100 |
80,10 € |
| 5 % PMSS |
4 005 × 5 / 100 |
200,25 € |
| 10 % PMSS |
4 005 × 10 / 100 |
400,50 € |
| 20 % PMSS |
4 005 × 20 / 100 |
801,00 € |
Le résultat obtenu constitue une valeur de référence contractuelle. Le remboursement réellement versé dépend du libellé de la garantie, du poste couvert, de la dépense engagée et des limites ou conditions indiquées dans le contrat. Ainsi, 5 % du PMSS 2026 représente 200,25 €, mais l’utilisation de cette valeur dépend de la clause contractuelle concernée.
Pourquoi la périodicité de la garantie en % PMSS doit-elle être vérifiée ?
Le pourcentage et sa conversion en euros ne suffisent pas pour connaître la portée d’une garantie. Il faut conserver l’unité complète indiquée par le contrat. Une même valeur calculée sur le PMSS peut correspondre à une limite « par acte », « par séance », « par jour », « par équipement », « par bénéficiaire », « par année » ou à une autre périodicité prévue par les documents contractuels.
Une garantie de « 5 % PMSS par an » ne doit donc pas être résumée en « 5 % PMSS ». De même, une clause indiquant « 2 % PMSS par séance » doit être interprétée avec sa fréquence : en 2026, 2 % de 4 005 € représentent 80,10 €, mais cette valeur n’a pas la même portée si elle est applicable par séance, par acte ou sur une période annuelle.
Prenons un exemple fictif : si un contrat prévoit 5 % PMSS par bénéficiaire et par an, le montant de référence calculé sur le PMSS 2026 est de 200,25 € par bénéficiaire pour la période contractuelle concernée. Cette présentation sert uniquement à illustrer l’importance de la périodicité ; elle ne doit pas être généralisée à d’autres contrats.
Il convient également de vérifier quelle année ou quelle valeur du PMSS est retenue dans les documents contractuels. Une garantie exprimée en pourcentage du PMSS ne doit pas être interprétée en supposant que tous les organismes l’actualisent selon les mêmes modalités ou à la même date.
Quelles erreurs éviter avec une garantie exprimée en % du PMSS ?
PMSS et BRSS : pourquoi ces deux bases de calcul ne doivent-elles pas être confondues ?
Dans une garantie de complémentaire santé exprimée en % PMSS, le PMSS sert de référence monétaire contractuelle. La BRSS correspond à la base de remboursement applicable à de nombreux actes de santé. Les deux pourcentages ne se calculent donc pas à partir du même montant.
Par exemple, 5 % PMSS en 2026 = 200,25 € lorsque le calcul porte sur un PMSS de 4 005 €. En revanche, une garantie de 200 % BRSS correspond à deux fois la BRSS applicable à l’acte concerné. Pour approfondir cette autre logique de calcul, il est possible de comprendre les remboursements calculés sur la BRSS.
PMSS et PASS : quelle différence ?
PMSS signifie plafond mensuel de la Sécurité sociale, tandis que PASS désigne le plafond annuel de la Sécurité sociale. En 2026, leurs valeurs générales sont respectivement de 4 005 € par mois et 48 060 € par an en métropole et en Outre-mer hors Mayotte.
Lorsqu’une clause est expressément formulée en « % PMSS », le calcul ne doit pas être effectué sur le PASS. Une garantie de 5 % PMSS se calcule donc sur le plafond mensuel correspondant à l’année de référence, et non sur 48 060 €.
Pourcentage du PMSS, forfait en euros et plafond contractuel : que faut-il distinguer ?
Une garantie de 5 % PMSS nécessite une conversion à partir de la valeur du PMSS retenue par le contrat. Une garantie de 200 € est déjà exprimée en euros et ne nécessite pas cette conversion. Un plafond contractuel correspond, quant à lui, à une limite de remboursement ou d’utilisation selon les modalités définies par le contrat.
Ces notions peuvent coexister dans un même tableau de garanties. Il faut donc identifier l’unité affichée avant d’effectuer un calcul et éviter de confondre valeur du PMSS, montant de garantie, plafond contractuel, dépense engagée, remboursement de l’Assurance Maladie et remboursement de la complémentaire.
Que vérifier dans le tableau de garanties avant de comparer deux remboursements en % PMSS ?
Comparer deux garanties exprimées en pourcentage du PMSS nécessite de contrôler davantage que le taux affiché. Un « 5 % PMSS » n’est pas nécessairement plus favorable qu’un « 3 % PMSS » si la fréquence, le poste couvert ou les autres limites contractuelles diffèrent.
Avant la comparaison, il convient de vérifier successivement :
- l’année ou la valeur du PMSS retenue par le contrat ;
- le taux contractuel effectivement affiché ;
- le poste de soins ou la prestation auquel la garantie s’applique ;
- la périodicité : par acte, séance, jour, équipement, bénéficiaire, année ou autre fréquence ;
- le nombre éventuel d’actes ou de séances pouvant être pris en compte ;
- le bénéficiaire concerné par la garantie ;
- l’existence d’un plafond global ou d’un sous-plafond ;
- les justificatifs éventuellement demandés ;
- les exclusions et autres conditions contractuelles ;
- la dépense réellement engagée, qui doit rester distincte de la valeur théorique calculée à partir du PMSS.
Cette méthode aide à comparer les garanties d’une mutuelle santé sans isoler un pourcentage de son contexte. Elle peut être complétée en prenant le temps de vérifier les garanties et les limites du contrat.
La même vigilance s’applique aux besoins qui évoluent avec l’âge : pour comparer les mutuelles santé senior en 2026, il est utile de regarder non seulement le niveau annoncé, mais aussi l’unité de remboursement, la fréquence et les plafonds associés aux postes réellement utilisés.
Pour un travailleur indépendant, la lecture doit suivre la même logique. Avant de comparer les mutuelles santé TNS en 2026, il convient de vérifier si les garanties présentées en pourcentage du PMSS portent sur des prestations comparables et selon des conditions identiques.
Dans le cadre d’une couverture collective, la comparaison des niveaux affichés demande également de conserver chaque unité et chaque limite contractuelle. Cette précaution permet de comparer les mutuelles entreprise en 2026 sans réduire l’analyse à un seul taux de garantie.
Deux contrats ne doivent donc pas être comparés uniquement sur la base de « 5 % PMSS contre 3 % PMSS ». Il faut rapprocher des garanties portant sur le même poste, la même unité et une périodicité comparable, puis examiner les plafonds, conditions et exclusions susceptibles de modifier leur portée réelle.

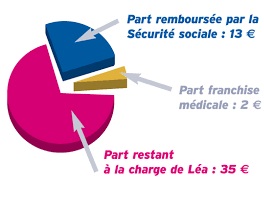 Principes et modalités de la franchise médicale
 Groupe Pasteur Mutualité : union de mutuelles des professionnels de santé et organisation du groupe
 Les soins optiques et les remboursements mutuelles santé
 Mutuelle santé à Asnières-sur-Seine : profils, garanties et prévention locale
 Couverture complète : Avantages et options des mutuelles pour particuliers