
Mutuelle familiale : quels avantages, économies et limites pour le foyer ?
- Quels sont les principaux avantages d’une mutuelle familiale ?
- Mutuelle familiale : économies réelles ou avantage tarifaire apparent ?
- Des besoins différents sous un même contrat : avantage ou limite pour la famille ?
- Quels sont les défis et limites d’une mutuelle familiale ?
- Quand la mutuelle familiale reste-t-elle avantageuse, et quand faut-il dissocier les couvertures ?
Une mutuelle familiale peut simplifier la couverture du foyer et réduire le coût par bénéficiaire, mais l’économie n’est jamais automatique. Son intérêt dépend du tarif des ayants droit, des besoins de chaque membre et des plafonds prévus. Le bon arbitrage consiste donc à comparer le coût annuel du contrat avec les remboursements réellement utiles à la famille.
Quels sont les principaux avantages d’une mutuelle familiale ?
Le premier avantage est la centralisation. Parents et enfants sont rattachés à un même contrat, avec un suivi commun. Cette organisation facilite la compréhension des remboursements de la mutuelle santé et limite les démarches.
L’intérêt peut aussi être tarifaire lorsque le contrat réduit la cotisation des enfants ou applique une dégressivité. Mais une « formule famille » n’est pas nécessairement moins chère que plusieurs couvertures ciblées.
- Gestion centralisée : cotisations, remboursements et documents sont regroupés.
- Tarification familiale possible : certains contrats réduisent le coût de plusieurs ayants droit.
- Vision globale du foyer : les parents peuvent suivre plus facilement les garanties et les dépenses de santé des bénéficiaires.
Mutuelle familiale : économies réelles ou avantage tarifaire apparent ?
Pour mesurer l’économie, il faut dépasser le prix mensuel. Le coût réel associe cotisations annuelles et restes à charge prévisibles. Une formule peu chère peut devenir moins intéressante si elle rembourse faiblement l’orthodontie, l’hospitalisation, l’optique ou les dépassements d’honoraires.
À l’inverse, une couverture très renforcée peut financer des garanties peu utilisées. Il faut donc comparer les mutuelles santé à garanties réellement équivalentes et vérifier le coût des ayants droit, les plafonds et les forfaits.
Le critère décisif n’est pas seulement la cotisation : c’est le couple cotisation + reste à charge probable. Cette approche évite de confondre réduction commerciale et économie effective pour le foyer.
Des besoins différents sous un même contrat : avantage ou limite pour la famille ?
Un contrat unique est plus facile à ajuster lorsque les besoins des différents bénéficiaires restent proches. Il devient plus difficile à équilibrer si un enfant suit un traitement orthodontique, si un parent a de forts besoins optiques ou si un autre consulte souvent des spécialistes.
Pour l’orthodontie des moins de 16 ans, l’Assurance Maladie intervient sous conditions et après accord préalable ; la complémentaire peut ensuite couvrir tout ou partie du reste selon le contrat. En optique, dentaire et audiologie, un assuré couvert par un contrat responsable peut bénéficier d’un reste à charge nul sur les équipements ou actes éligibles au panier 100 % Santé, lorsque les conditions du dispositif sont réunies. Il ne signifie donc pas que toutes les dépenses sont intégralement remboursées. Pour approfondir ces postes, consultez les garanties de mutuelle en optique et dentaire.
Le défi consiste à éviter deux écueils : sous-couvrir le membre qui consomme le plus de soins ou surassurer les autres. Une formule modulable peut être pertinente si elle permet d’ajuster certains niveaux de garantie sans imposer le même renfort à tous.
Quels sont les défis et limites d’une mutuelle familiale ?
Une mutuelle familiale simplifie la gestion, mais elle peut aussi masquer des différences importantes entre bénéficiaires. Il faut lire les tableaux de garanties des mutuelles santé pour savoir si les plafonds s’appliquent par personne, par acte, par année ou à l’ensemble du contrat.
- Garanties trop uniformes : un niveau commun peut être insuffisant pour l’un et surdimensionné pour l’autre.
- Plafonds et forfaits : leur mode d’application peut modifier fortement le remboursement réel.
- Coût des ayants droit : chaque ajout peut réduire l’avantage tarifaire attendu.
- Évolution du foyer : naissance, séparation ou départ d’un enfant peuvent rendre la formule initiale moins adaptée.
Les services annexes, comme la téléconsultation ou l’assistance, ne doivent pas faire oublier l’essentiel : remboursements, exclusions, éventuelle carence et coût total.
Quand la mutuelle familiale reste-t-elle avantageuse, et quand faut-il dissocier les couvertures ?
Le contrat familial peut rester adapté lorsque plusieurs membres ont des besoins proches, que le rattachement des enfants présente un intérêt tarifaire et que les garanties nécessaires peuvent être ajustées sans surcoût excessif. À l’inverse, des couvertures distinctes méritent d’être comparées lorsqu’un seul parent a besoin d’un niveau élevé ou lorsque l’un des adultes bénéficie déjà d’une complémentaire collective favorable.
Il faut aussi tenir compte de la composition du foyer. Pour les ménages aux ressources modestes, l’éligibilité à la Complémentaire santé solidaire peut changer l’arbitrage : en 2026, elle reste accessible sous conditions de ressources, sans participation financière ou avec une participation inférieure à 1 € par jour et par personne.
Avant toute décision, le plus utile est de confronter les besoins de chaque bénéficiaire au coût total du foyer. Vous pouvez ainsi choisir une mutuelle adaptée au profil, à la famille et au budget sans multiplier les garanties inutiles.
Pour aller plus loin : Une vision globale permet d’éviter les erreurs de couverture, notamment via choisir une mutuelle adaptée à son profil, sa famille et son budget selon chaque membre du foyer.
- Vous aimeriez aussi
-
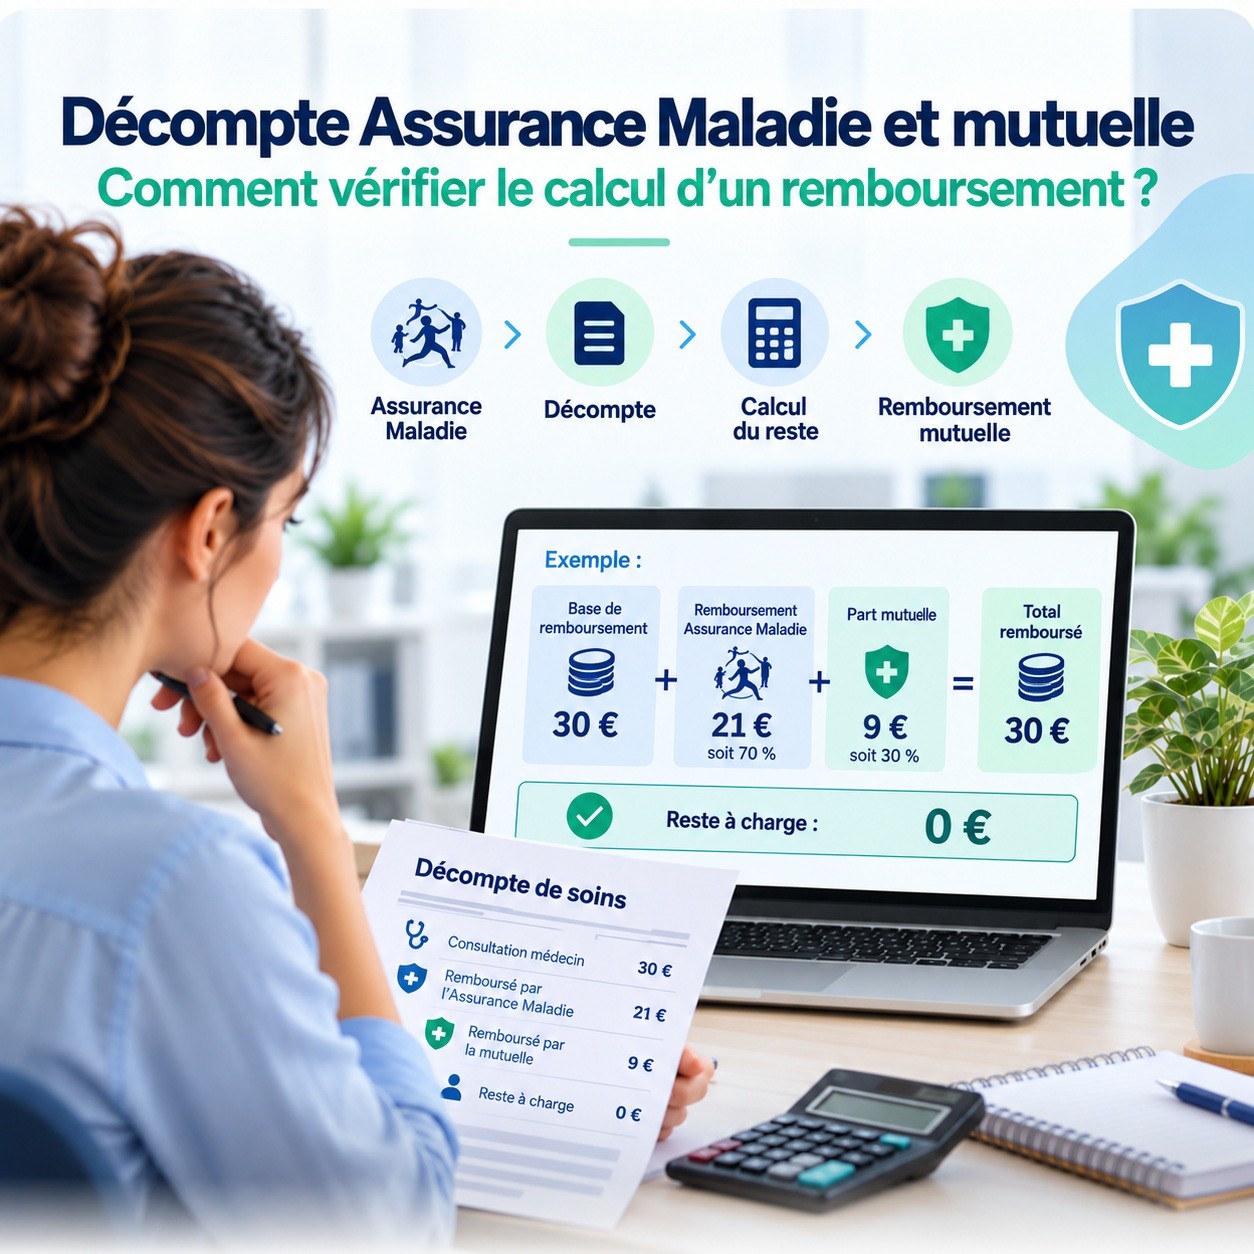 Décompte Assurance Maladie et mutuelle : comment vérifier le calcul d’un remboursement ?
-
 Mutuelle santé à Angers : seniors, actifs et critères locaux
-
 Mutuelle santé à Toulouse : quelles garanties face au reste à charge ?
-
 Décryptage des remboursements et tarifications des médicaments et soins médicaux
-
 Mutuelle santé à Perpignan : seniors, actifs et critères locaux